


村上です。
正しい目標。
何をするにしても
目的に適したゴール設定が
必要ですよね。
不動産投資もしかり。
曖昧なまま進んではいけません。
行き当たりばったりで
買える物件を買っていては
すぐに頭打ちになってしまいます。
何のための投資なのか。
何を達成したら「成功」なのか。
資産拡大のメカニズムを理解すれば
精度の高い目標設定が可能です。
そして大事なことがもう一つ。
投資の成功を測定する方法
具体的な数値指標を持って
置きたいところですよね。
村上さん、
分かっているよ~
ブログで何回も読んだし、
書籍にも書いてたよね!
税引き後キャッシュフロー
でしょ!?
収入と支出だけじゃなくて、
支出と経費の違いとか
税金も考えなきゃね~。
ゴールはとりあえず
税引き後CF2000万円目指すよ!
なるほど、すばらしい。
収益面は良さそうですね。
では、資産の目標はどうでしょう?
あ…資産ね、
ま~、とりあえず10億。
メガ大家を目指しているけど、
それじゃダメなの?
・・・おっと、
購入金額10億円、、ですか。
確かに10億円の物件を買えば、
資産として計上されます。
例えば
土地:6億円
建物:4億円
バランスシートの左側、
「資産」の欄ですよね。
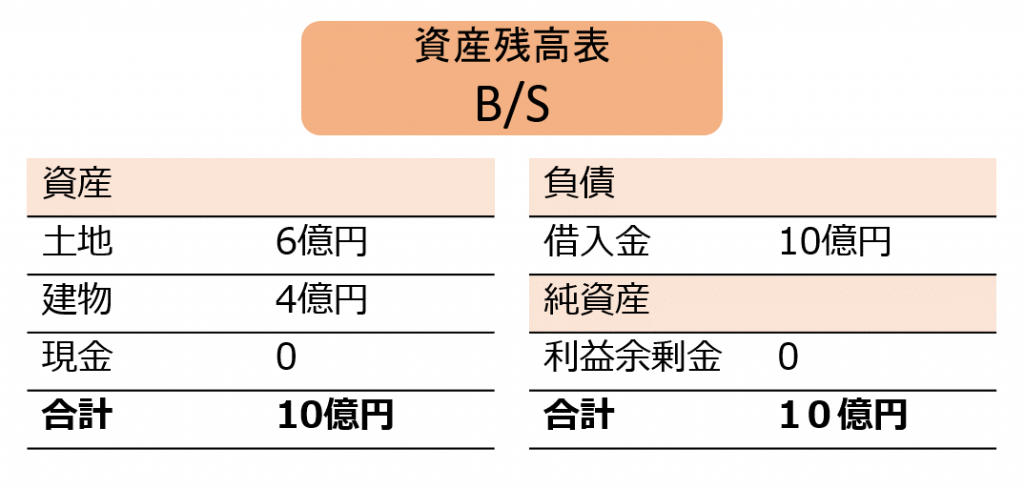
ただし「資産」の欄だけでは
全体が見えません。
バランスシートの右側、
「負債」と「純資産」も
セットで考えてください。
投資が成功したかどうかは
トータル収益で決まるからです。
キャッシュフローがプラスでも
売却してマイナスとなっては
何のための投資だかわかりません。
実際、売却するまでは
トータル収益は確定しませんので、
持っている間は含み益を見ます。
つまり「純資産」の欄です。
不動産+現金-借入金=純資産
「不動産」「現金」が大きくても
それ以上に「借入金」があれば
「純資産」はマイナス。
資産価値が減る一方で、
借入金の減るスピードが遅ければ
どんどんマイナスが拡大してきます。
反対に資産価値が減らず、
借入金の返済が速い場合は
純資産がみるみる増えていきます。
ということで、
不動産投資のゴール設定は
次の2つを決めてください。
・税引き後キャッシュフロー
・純資産
ちなみに、
どれだけ純資産があれば
満足でしょうか。
はっきりしていない人は
とりあえず2億円を
目標にしてください。
2億円の現金があれば、
安定的に運用することで
生活には困りませんので。
購入条件、融資条件で運命が決まる
不動産投資は先が読めるのが
良いところです。
購入時の条件で
勝負はほぼ決まってしまいます。
・建物価値の減り方
↓
減価償却は毎年一定です。
・借入金の減り方
↓
返済予定表の通りに減っていきます。
・現金の貯まり方
↓
キャッシュフローの累積ですね。
家賃、経費、銀行返済がほぼ一定なので
税金も含めてシミュレーション可能です。
ここでもう一度、
純資産の算出式を見てみましょう。
土地+建物+現金-借入金=純資産
資産価値、借入残高、現金残高が
年々変化して行って、その結果、
純資産も増減するわけです。
先が読めるということは
純資産の推移もシミュレーション
できるということですね。
現金・税金・資産の連動で把握する
バランスシート(資産残高表)は、
財務三表のうちのひとつになります。
(1)収支計算書
(2)損益計算書
(3)バランスシート(資産残高表)
この3つで、現金の流れ、
税金の計算、資産の増減
を把握します。
財務三表をマスターすれば、
純資産が拡大するメカニズムが
手に取るようにわかります。
銀行融資も財務三表次第です。
貸せる事業なのか、
貸してはいけない事業なのか、
経営状態を財務三表から
読み取るわけです。
財務三表には相関関係があります。
現金・税金・資産の相関関係。
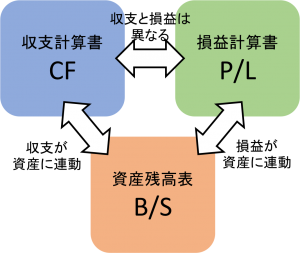
収支計算書、損益計算書の内容が
反映されて資産残高になるわけです。
1.不動産の価値が下がる
損益計算書:減価償却分を損失計上します。
資産残高表:建物価値が減ります。
2.現金残高が積み上がる
収支計算書:税引き後キャッシュが残ります。
資産残高表:現金が増えます。
3.借入金が減る
収支計算書:元金返済分が出ていきます。
資産残高表:現金が減り、借入金も減ります。
という相関関係を踏まえつつ、
実際の数字の変化を見てみましょう。
財務三表で見る賃貸経営
以下、物件購入初年度の
財務三表の動きです。
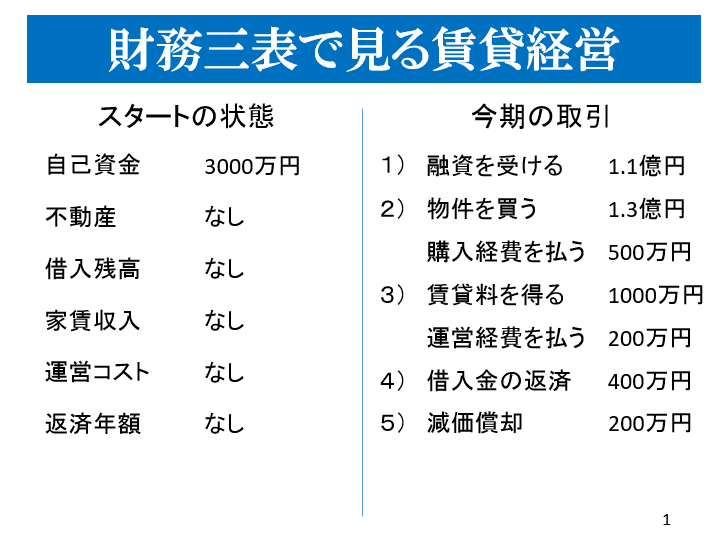
スタートの状態は次の通りです。
所有物件:なし
自己資金:3000万円
1棟目、初年度として
次のように動きがありました。
1)融資を受ける 1.1億円
2)物件を買う 1.3億円
購入経費を払う 500万円
3)賃貸料を得る 1000万円
運営経費を払う 200万円
4)借入金の返済 400万円
5)減価償却 200万円
現実の時系列で考えると
融資と物件購入は同時です。
賃料収入、運営経費、返済も
毎月順々に行うのですが、
ここでは会計上の動きとして
項目別に解説します。
・・・・・・・
まずは1)融資を受ける、です。
銀行融資を11000万円受けました。
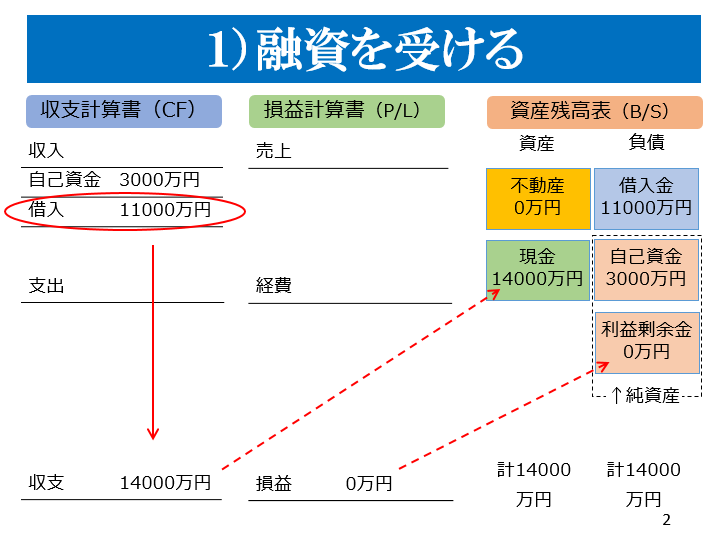
収支計算書(CF):
自己資金3000万円に
借入金の11000万円が加わり、
収支は14000万円になります。
損益計算書(P/L):
売上も経費もありませんので、
会計上の損益はゼロ円です。
資産残高表(B/S):
現金残高がそのまま
資産の欄に反映されます。
内訳として負債の欄に
借入金と自己資金(資本金)が
これもそのまま反映されます。
資産から借入金を引いた部分、
自己資金と利益余剰金が
「純資産」になります。
この段階では自己資金分が
純資産ということですね。
・・・・・・・
次に2)物件を買う、です。
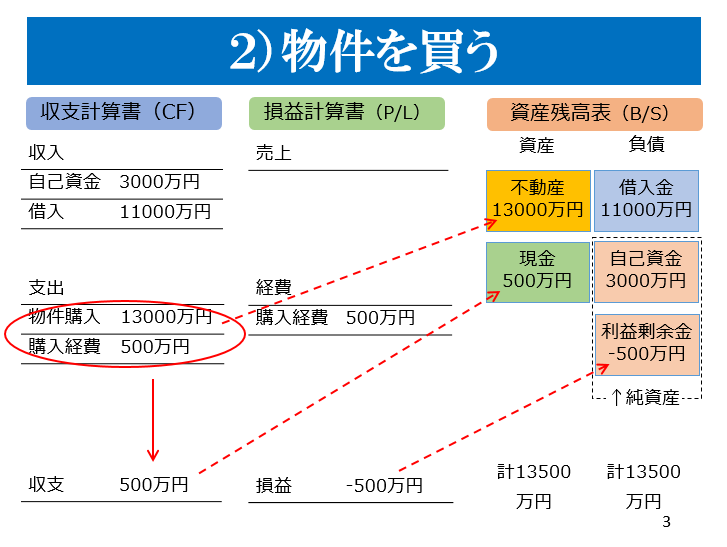
収支計算書(CF):
物件価格は1.3億円、
加えて購入経費500万円が
かかりました。
自己資金+借入=1.4億円から
13500万円を使ったので
収支残高500万円になります。
損益計算書(P/L):
売上げはまだなく
購入経費が費用になるので
損益は-500万円です。
不動産の購入代金は
資産になるので
損益計算には含みません。
資産残高表(B/S):
現金が減ってその分
不動産資産になりました。
ただし経費で-500万円
差し引かれてトータルでは
13500万円。
損失が出た分、
資産額全体が減った形です。
・・・・・・・
次に3)賃貸料を得る、です。

収支計算書(CF):
物件を所有して、
家賃が1000万円入りました。
同時に運営経費で
200万円が出ていきます。
+800万円なのですが、
その他のお金の出入りと
合わせて考えます。
結果、1300万円が
収支残高になりました。
損益計算書(P/L):
家賃が入って
ようやく売上が立ちました。
経費を差し引いて
300万円の利益になります。
資産残高表(B/S):
現金資産が1300万円、
利益の300万円が
純資産に加わります。
・・・・・・・
次に4)借入金の返済、です。
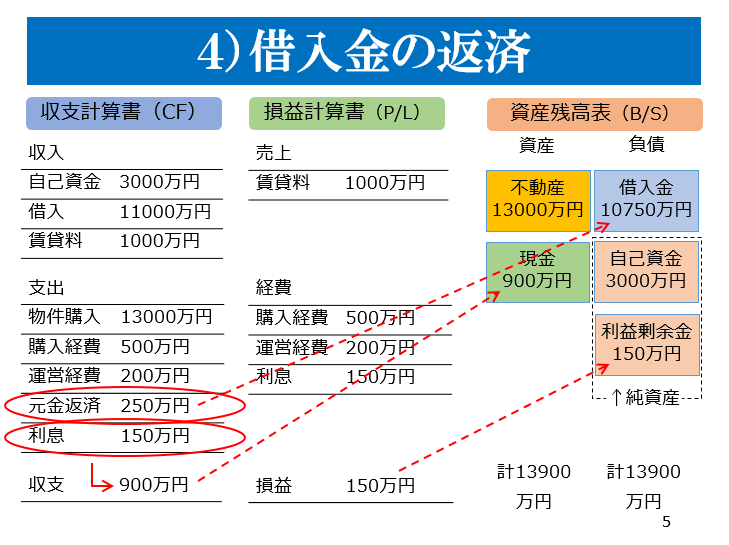
収支計算書(CF):
元金返済と利息で
合わせて400万円支出。
これまでのトータルで
収支残高900万円になりました。
損益計算書(P/L):
利息の支払いが経費に加わり、
利益が150万円に減りました。
銀行返済のうち元金返済は
経費に計上することは
できません。
資産残高表(B/S):
収支残高が反映されて
現金資産が900万円。
元金返済した分、
借入金が減って10750万円。
利息を払って
利益が150万円になったのが
利益剰余金に反映されます。
この時点で純資産は
自己資金の3000万円と
利益余剰金の150万円とで
合計3150万円ですね。
・・・・・・・
最後に 5)減価償却、です。
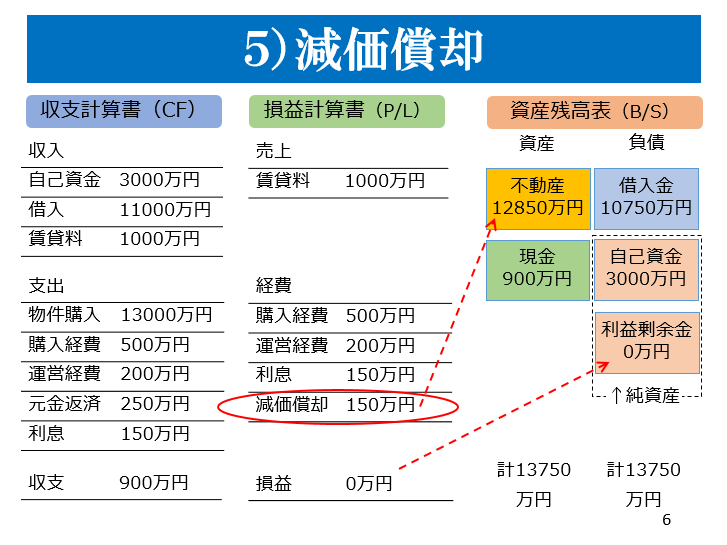
収支計算書(CF):
減価償却は
実際のお金の出入りは
ありません。
収支は変わらずです。
損益計算書(P/L):
建物の価値が減る分を
損失として計上します。
経費に150万円が加わり、
損益はゼロ円になりました。
資産残高表(B/S):
減価償却150万円分、
不動産資産が減ります。
損益がゼロ円になったので
利益剰余金に反映されました。
最終的に資産残高表は、
不動産+現金が13750万円、
借入金が10750万円です。
不動産+現金-借入金=純資産
13750万円-10750万円=3000万円
これはたまたまですが、
初年度は自己資金と同額の
3000万円が純資産として残りました。
スタート直後と比べて
純資産が増えていないので
ダメな例なのかというと違います。
初年度は購入経費もかかるので
利益が出ずらいのですが、
2年目からは利益が出ます。
・・・・・・・
2年目以降の動きは、
3)賃貸料を得る
4)借入金の返済
5)減価償却、の3つです。
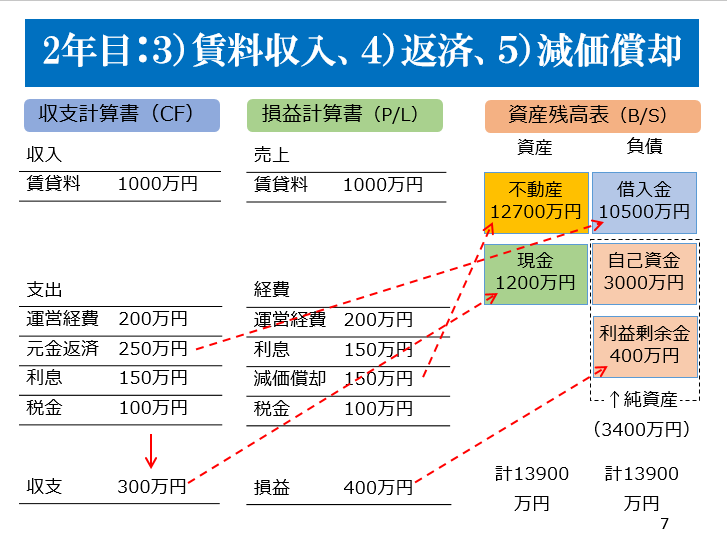
減価償却で不動産資産が減り、
元金返済で借入金が減っていきます。
減価償却150万円に対して、
元金返済は250万円となっており
資産が減るよりも借入金が減るので
結果的に純資産が増えていきます。
さらに、手残り現金300万円も
現金資産に加わりトータルで
資産残高は1.39億円になりました。
資産と借入金の差額が
純資産になります。
不動産+現金-借入金=純資産
13900万円-10500万円=3400万円
純資産が増えていく仕組みを
お分かりいただけたのでは
ないでしょうか。
なお、元利均等返済の場合は
元金割合が年々大きくなるので
さらに返済スピードが早まります。
まとめます
今回は純資産の把握の仕方と
財務三表の動きを見ました。
不動産投資は売却して初めて
利益が確定します。
キャッシュフローがプラスでも
売却してマイナスとなっては
成功とは言えませんよね。
なので、ゴール設定として
次の2つの目標を定めてください。
・税引き後キャッシュフロー
・純資産
実際、売却するまでは
トータル収益は確定しませんので、
含み益を見ます。
含み益とは資産残高表(B/S)の
「純資産」の欄です。
純資産は次の通り把握します。
不動産+現金-借入金=純資産
不動産の価値、現金残高、借入残高が
年々変化して行って、その結果、
純資産が増減するわけです。
1.不動産の価値が下がる
2.現金残高が積み上がる
3.借入金が減る
これを財務三表で表すと
収支計算書、損益計算書の内容が
反映されて資産残高になります。
数字が多くて
読むのが大変だったかも
しれませんね。
一文ずつしっかり読んだ人は
財務三表をほぼマスター
できたと思います。
まずはこれだけ
理解しておけば大丈夫。
あとはご自身の物件で
実践を重ねてください!
がんばっていきましょう!
村上